Wirtschaft, Politik, Forschung, Gesellschaft, Tourismus

  • KI start up LANGDOCK zieht zurück nach berlin

    das berliner KI start up verlegt seinen juristischen firmensitz aus den usa zurück nach berlin. in diesem zuge wird die us muttergesellschaft in eine europäische aktiengesellschaft gewandelt. ausschlaggebend sind ua neue us-gesetze, die den behörden zugriff auf kundendaten erlauben. dieses schafft zunehmend vorbehalte und rechtsunsicherheiten von unternehmenskunden.

    mit dem umzug plant das unternehmen zu einem führenden cloud- und KI infrastrukturanbieter in europa zu werden. ein neues rechenzentrum für ca 15 mio soll noch in diesem jahr in betrieb gehen.

    das unternehmen wurde erst vor 3 jahren gegründet und ist nach eigenen angaben bereits profitabel bei einem jahresumsatz von über 50 mio

    quelle: Morgenpost
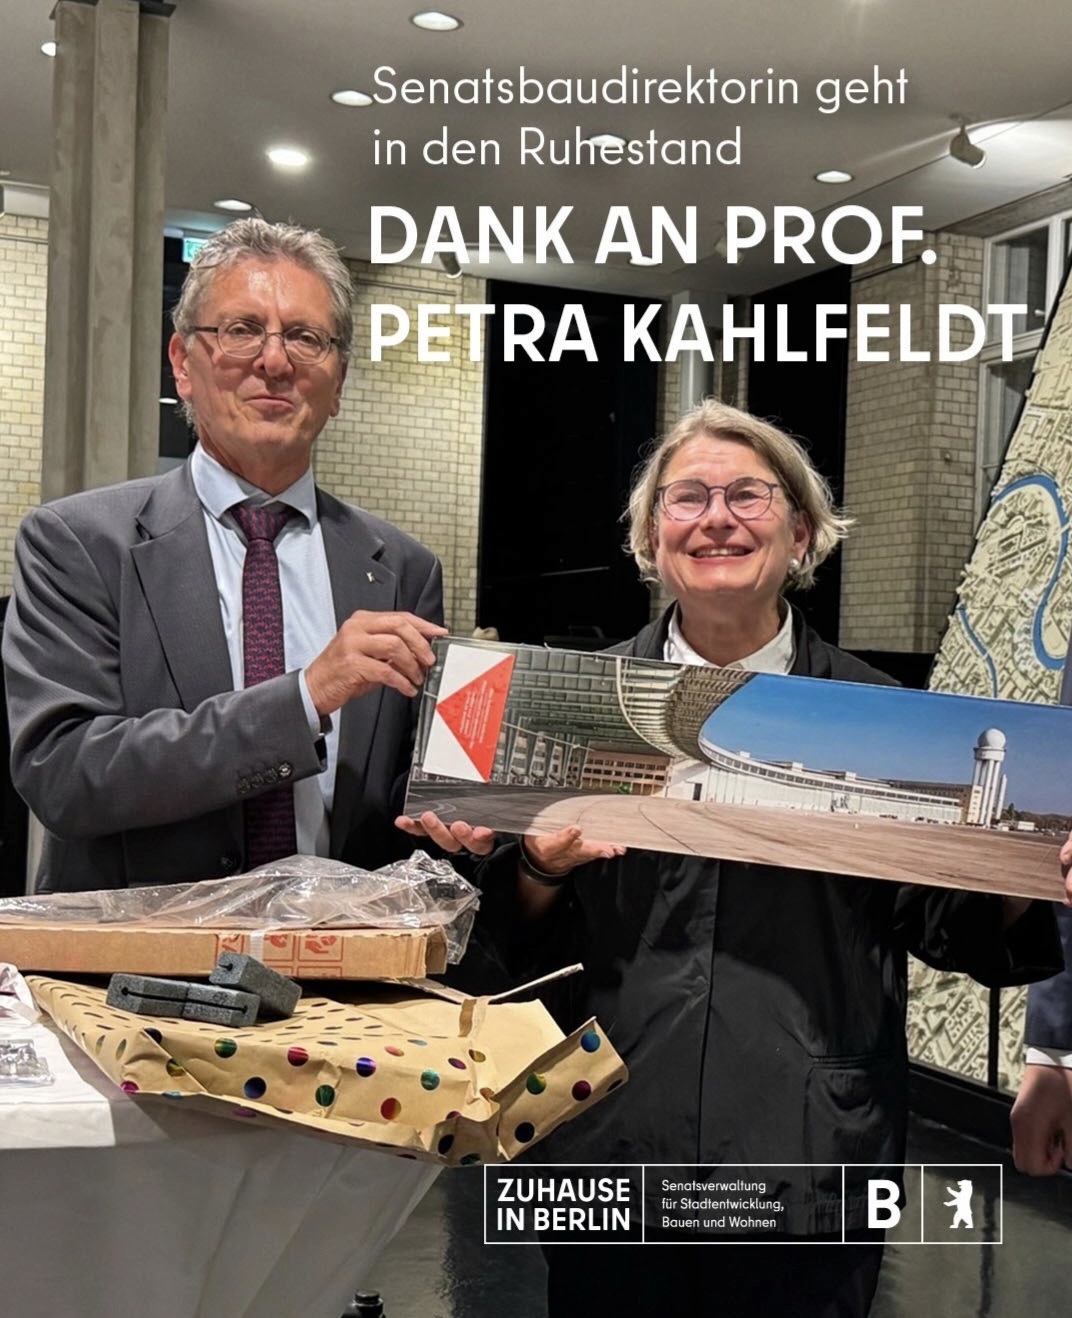
  • Frau Prof. Petra Kahlfeldt geht in den Ruhestand

    xxow8ai2.jpg© Senatsverwaltung für Stadtentwicklung, Bauen und Wohnen

    Als "herausragende" Projekte die Frau Kahlfeldt geprägt hat, gelten:

    die Entwicklung des ICC

    die Gestaltung der historischen Mitte Berlins mit dem Molkenmarkt

    die Ausrichtung einer IBA 2034-37

    Die Vertretung von Frau Kahlfeldt übernimmt kommissarisch der Staatssekretär Alexander Slotty.

  • Ja LOL ey. Läuft bei uns. Erstmal Sozialabgaben und Steuern erhöhen. Die Reichen müssen einfach mehr abgeben.

    Dekoratives Anführungszeichen

    Prof. Petra Kahlfeldt geht in den Ruhestand [.....] Die Vertretung von Frau Kahlfeldt übernimmt kommissarisch der Staatssekretär Alexander Slotty.

    Im Ernst? Nichts, rein gar nichts, woran sie beteiligt war, wurde gebaut oder Final entschieden. Was für eine Amtszeit, und was für ein Timing! Ich hatte zu hoffen gewagt dass die durchaus an klassisch ästhetischer Architektur interessierte Kahlfeldt von der Linken als kleineres Übel im Amt gelassen wird. Jetzt kann es ja nur schlimmer werden, der weg für einen Florian Schmitt oder jemand ähnliches ist frei.

    Wer ist Alexander Slotty?

  • Ja. Google ist spitze für alles was ich über Herrn Slotty nicht wissen möchte. Mich interessiert die Perspektive eines am Berliner Baugeschehen interessierten dazu, was "wir" über Einstellung und Wirken dieses Herrn Slotty wissen. Nicht seine Biografie, sein Gesicht, oder was auch sonst du mit diesem herablassenden Kommentar dort zu verorten scheinst. Deine Meinung interessiert mich jetzt übrigens dazu schon mal nicht, scheinst über Google hinaus keine zu haben. Vielen Dank auch.

  • Alexander Slotty übernimmt das Amt ja nur kommissarisch, bis zur Bildung des neuen Senats. Schon deshalb sind keine spektakulären Entscheidungen von ihm zu erwarten. Bisher habe ich Herrn Slotty als jemanden wahrgenommen, der die Weisungen des Senators umsetzt, der aber keine eigene Agenda hat.

    Ansonsten finde ich es bemerkenswert, dass der Abschied von Frau Kahlfeldt so wenig Aufmerksamkeit findet.

  • Tesla expandiert massiv - Kapazität soll sukzessive auf bis zu 1 Mio Autos im Jahr steigen
    Nun wird es also doch konkret. Noch im Dezember will man die entsprechenden Anträge zum Errichten der zweiten Produktionshalle einreichen und der Baustart ist bereits für 2027 vorgesehen (die Expansionen sollen dann aber wohl insgesamt rund 10 Jahre dauern)! Die Erweiterung soll trotz identischer Produktionskapazität wie die alte Halle gigantische 536.000m² Nutzfläche bieten (Bestandshalle: 219.000m²) - aber dabei eben auch viele Lager- und Logistikflächen enthalten. Der Werksstandort soll ja zugleich immer autonomer funktionieren. Insgesamt sollen dann einmal bis zu 1 Mio Elektroautos pro Jahr entstehen können. Aktuell fertigt man "nur" gut 200.000 pro Jahr aber erhöht bereits sukzessive die Kapazität (aktuell theoretisch um die 375.000 möglich). Eine der nahe liegenden Fragen ist, ob dann auch mindestens ein zweites Modell in Deutschland gefertigt werden könnte. Bei den hohen Kapazitäten wäre ein Volumenmodell wie ein neuer Kompaktwagen denkbar - oder ggf. auch einfach nur das Model 3 bzw. ein größerer 7-Sitzer-Van auf Basis des Model Y.
    Quelle: exemplarisch elektroauto-news.net

    Den Skeptikern begegnet man indessen gerade in den besonders kontroversen Aspekten mit entsprechenden Zahlen:
    - Fehlende Profitabilität durch Überkapazität? Zuletzt stieg der Gewinn trotz einer Auslastung von bislang lediglich 54% deutlich um rund 20 Mio auf gut 77 Mio Euro.
    - Unattraktive Arbeitsbedingungen? Tesla erhöht aktuell wieder die Löhne um 4-5%, was in der Branche aktuell Seltenheitswert besitzt. Außerdem beschäftigt man mit 12.600 Mitarbeitern mehr Leute als jemals zuvor, mit weiter steigender Tendenz.
    - Zu hoher Wasserverbrauch und fragliche Umweltbilanz? Der Konzern senkte erneut spürbar den Wasserverbrauch. Dieser sank im Jahr 2025 gegenüber 2024 von knapp 460.000 Kubikmetern auf knapp 305.000, also um etwa ein Drittel. Dabei wurden kurioserweise 58% im Sanitärbereich verwendet, also mit 42% weit unter der Hälfte für Produktion (24%) und Kühlung (18%). Pro Model Y würden nur 1,51 Kubikmeter Wasser verbraucht (wenig mehr als die Hälfte des Branchenschnitts) und zudem das gesamte Verbrauchswasser aus der Produktion vor Ort recycelt. Auch die CO2-Äquivalente nahmen mit gut 20% spürbar ab von knapp 40.000 auf gut 30.000 Tonnen. Die Kapazität der Solaranlagen stieg im letzten Jahr nochmals um 10%. Lediglich die Quote lokaler Zulieferer konnte nicht ganz wie geplant von 87% auf 92% gesteigert werden (der aktuelle Istwert wurde leider nicht genannt). Tesla wurde 2025 übrigens auch mit dem europäischen Umweltsiegel "EMAS" ausgezeichnet und verpflichtet sich in dem Zuge zu weiteren Anstrengungen. Übrigens: Die Erweiterung soll auch mit einer kompletten neuen Wasseraufbereitungsanlage verbunden werden - diesmal dann auch inklusive Sanitärabwasser.

    Für 2027 steht neben dem Anlaufen der Kapazitätsverdopplung auch noch das durchaus für sich genommen ambitionierte Hochlaufen der Zellfertigung an, für die man mW immer noch entsprechende Fachkräfte sucht oder ggf. teils auch selbst ausbilden wird. Dann werde der Standort als einziger in Europa die gesamte Wertschöpfungskette der Produktion abbilden (obgleich man auch dann weiter viele der benötigten Zellen importieren muss und sich die zusätzliche Autonomie auch irgendwo mit höheren Kosten gegenüber den Wettbewerbern verbinden wird). Wenn irgendwann endlich mal das Design- und Entwicklungszentrum in Berlin öffnet, erweitert sich das nochmals um diese beiden prestigeträchtigen Bereiche.

    Wohl erstmal eher nur symbolisch (PR-technisch) relevant ist dann noch ein autonomer Shuttledienst, den man zeitweise (oder ggf. auch längerfristig) in Grünheide testen will, um Lehrkräfte an zwei Schulstandorten zu verbinden. Es sind aber auch umfassendere Abstimmungen mit der Landesregierung am Laufen, da die Region ja ein Schaufenster dieser Technologie werden möchte. Aber auch solche Maßnahmen zeigen eben, wie sehr Tesla in der Region an seinem Image arbeitet. Es gibt ja bekanntlich auch den Techno-Club auf dem Werksgelände oder demnächst dann einen möglichst attraktiven "Späti" am Bahnhof Fangschleuse. Da merkt man mE schon (selbst mit eher kleinen Puzzleteilchen) ein Interesse an den lokalen Befindlichkeiten und kulturellen Eigenheiten.

    Fazit: Man kann von Tesla und vor allem Elon Musk halten, was man möchte (mir ist gerade letzterer auch ziemlich unheimlich - teils wie eine Figur aus einem dystopischen Zukunftsroman). Aber Tesla bekommt aktuell eine ganze Menge gut hin, womit sich die etablierte Konkurrenz extrem schwer tut. Entsprechend kann man auch wachsen, wo andere mehr oder weniger den geordneten Rückzug antreten und dabei sogar teils Tesla kopieren (weniger Modelle, einfachere Prozesse) bzw. als deutsche Konzerne zunehmend ins Ausland abwandern wo Tesla als "Ausländer" immer mehr Infrastruktur und Wertschöpfung an den Standort verlagert. Man kann es nicht anders sagen: Bisher ist diese Ansiedlung ein enormer Segen für die Region gewesen und wird es absehbar sogar noch mehr werden.

  • Schöne Zusammenfassung.

    Was den Köpenicker Tesla - Standort angeht, wirkt es so als ob der Betrieb angelaufen ist. In den ersten Stellenanzeigen war ja von Juli 2026 die Rede. Inzwischen ist der Parkplatz auf dem Gelände, auch in den Abendstunden, ganz gut gefüllt.

    Ein weiterer Standort entsteht wohl am Ostkreuz. Zum Jahresbeginn 2027 werden eine Vielzahl Mitarbeiter für die Marktstraße 8 in 10317 gesucht.

    Link: Tesla - Jobangebote

  • Anthropic und der Finanzinvestor HG planen europaeische KI-Beratungsgesellschaft mit Hauptsitzen in London und Berlin. https://www.ft.com/content/df70bf…85-f8f514a7fbc4 Fantastische Nachrichten fuer den KI-Standort Berlin.


    Das geplante, eigenständige Beratungsunternehmen soll vor allem B2B-Softwarefirmen und White-Collar-Branchen dabei unterstützen, Claude-Modelle direkt in bestehende betriebliche Abläufe zu integrieren. Berater und Ingenieure werden dafür direkt bei den Kunden vor Ort arbeiten. Anthropic finanziert das Vorhaben aus der eigenen Bilanz, während Hg Kapital über verwaltete Fonds beisteuert.

  • Jedes US IT Unternehmen, das seine Aktivitäten in Berlin, Deutschland und EU-Europa ausweitet ist eine schlechte Nachricht für den Standort. Denn es erhöht die Abhängikeit vom Trumpland, führt zu mehr Überwachung einzelner Bürger und Unternehmen, verschlechert die Wertschöpfung, und macht den Staat geopolitisch erpressbar. Die KI Modelle aus den USA saugen urheberrechtlich geschütztes Material aus deutschen Quellen ab um es an uns dann teuer wieder zurückzuverkaufen.

    Wenn hier politisch kein Stopp eingezogen wird und die hiesige Wirtschaft keine eigene Kreativität hervorbringt sehen wir einem Zeitalter des Vasallentums unseres Kontinents entgegen. Und zwar für mehrere kommende Generationen.

    Einmal editiert, zuletzt von Arty Deco (25. Oktober 2026 um 16:21)

  • Das wird nicht passieren. Unsere Politiker haben jetzt (erst) entdeckt, dass KI der heiße Scheiß ist und segnen aus FOMO-Gründen alles ab, siehe Nvidia Deal neulich mit Merz. Wirkt unfreiwillig komisch aus der Zeit gefallen, als wäre es 2024. Dass eine Anthropic-"Beratungs"firma für den "KI-Standort Berlin" fantastische News sind, klingt wie direkt aus der Marketing-Abteilung der selben Firma.

  • Update zu Rechenzentren - Hauptstadtregion größter Wachstumsmarkt
    Auch wenn mW zuletzt keine großen neuen Projekte angekündigt wurden, gab es in letzter Zeit doch einige interessante Analysen zum Thema. Ich möchte mal einige der zentralen Befunde teilen.

    Vorab aber noch wichtig: Zu einer Stadt werden i.d.R. auch (fast) direkt angrenzende Gemeinden gezählt. Erst bei größeren Abständen wird differenziert. Zudem wichtig: Ich beziehe mich primär auf eine besonders ausführliche Quelle aus Q1. Bereits bei der nur einige Monate später erschienen Zweitquelle ist bereits eine enorm starke Dynamik zu erkennen, was es aber auch unübersichtlicher macht.

    1) Status quo: Installierte Kapazität und aktuelle Bauprojekte
    - Hier bleibt Frankfurt/Rhein-Main klar an der Spitze: Mit knapp 1GW installierter Kapazität liegt Frankfurt direkt hinter London an der Spitze Europas (innerhalb der EU ohnehin). Zudem sind dort bereits weitere 285 MW im Bau, womit man man perspektivisch auf fast 1,3GW kommt.
    - Berlin liegt bei 136 MW und somit mit Abstand an zweiter Stelle. Zudem sind immerhin gut 70MW im Bau, womit man bald über 200MW liegt. Immer noch nur ein Bruchteil von Frankfurt aber der relative Abstand schrumpft bereits zusehends, während der absolute Abstand bislang sogar noch zunimmt.
    - Dahinter fallen noch u.a. München (102MW installiert, 7MW im Bau), Düsseldorf (55/0) und Hamburg (35/0) ins Gewicht. Diese Standorte fallen aber vorerst weiter zurück. Alleine Berlin wird mit der hinzugewonnenen Kapazität etwas mehr Rechenleistung aufweisen als die drei nachfolgenden zusammen (und Frankfurt wiederum deutlich mehr als alle nachfolgenden inkl. Berlin).
    - Vielleicht auch noch spannend: Alle weiteren städtischen Standorte zusammen kommen aktuell wohl auf lediglich 147MW dezentral installierte Kapazität und ebenfalls nur 28MW im Bau.

    2) Trend: Dynamik bei etablierten und neuen Standorten
    - Frankfurt kommt bei bereits fest geplanten neuen Rechenzentren aktuell (bis 2030) nochmal auf eine Pipeline von 550MW, also perspektivisch gut 1,85GW (womit man absehbar an London vorbei ziehen und neue Spitze Europas werden dürfte).
    - In Berlin sind bis 2030 sogar 643MW geplant, womit man auf gut 850MW käme und so endgültig als relevanter Standort auf der Karte auftaucht. Damit hat Berlin aktuell wohl auch so ziemlich die stärkste Dynamik Europas (relativ vervierfacht es sich und auch absolut ist es ein riesiger Sprung). Im relativen Vergleich zu Frankfurt kommt man dann immerhin auf fast die Hälfte oder annähernd den aktuellen Status quo des Platzhirsches. Nochmal als Perspektive: Wir reden hier über einen Zeitraum von gerade einmal gut 3 Jahren in der Zukunft.
    - In München sind 115MW geplant, in Düsseldorf 101MW und in Hamburg 22MW. Der Standort München wird sich also mehr als verdoppeln, Düsseldorf fast verdreifachen und Hamburg immerhin um fast zwei Drittel zunehmen. Die relative Dynamik ist also (fast) überall stärker als in Frankfurt, wobei es in absoluten Zahlen noch immer ein deutlicher Abstand bleibt.
    - In den restlichen deutschen Städten bzw. weiter um die jetzt etablierten herum sind offenbar ganze 2,34 GW neue Rechenleistung geplant. Das ist dann doch eine deutliche Verschiebung.
    Spannend wird hier also vor allem noch der Blick auf die Ballungsregionen, denn der Trend geht nun zunehmend raus aus den teuren Großstädten und hin zur günstigeren/ freieren Fläche einerseits und zur Stromerzeugung sowie vorhandenen Netzinfrastruktur andererseits (für die allermeisten Zwecke ist die Latenz ohnehin zu vernachlässigen, sodass dieser Trend eigentlich noch früher und stärker zu erwarten gewesen wäre).
    - Gerade hier spielt Brandenburg nun seine Trümpfe aus, die auch u.a. schon die Tesla-Ansiedlung begünstigt hatte (Platz, regenerative Energieerzeugung...). Direkt hinter Berlin (+643MW) und Frankfurt (+550MW) kommt das dezentrale Brandenburg auf knapp 500MW geplanter Rechenleistung. Auch dahinter wird es spannend: Rheinland-Pfalz (480MW) kommt vor Rhein-Main (knapp 450MW), Sachsen (420MW), NRW (300MW) und Sachsen-Anhalt (200MW). Erst dann folgen München und Düsseldorf mit ihren je leicht über 100MW (s.o.).

    Fazit: Es zeigt sich mE eine deutliche Verschiebung ab. Künftig wird die Dominanz des engen Raums um den Mega-Rechenknoten in Frankfurt klar relativiert. Aber auch bspw. die IT-Region München und Bayern sowie auch BW als klassische Wirtschaftszentren spielen hierbei keine größere Rolle, was auf den ersten Blick ggf. überrascht. Für viele Anwendungen ist eben generell nicht mehr entscheidend, möglichst nah beim Nutzer zu sitzen. Spannender sind eben wie beschrieben neben den Kosten auch Flächenverfügbarkeit und teils Strominfrastruktur (oft gerade bei alte Fabrikanlagen noch vorhanden) sowie eben die Stromerzeugung selbst. So verschiebt es sich eben auch (mE auffällig stark) Richtung Osten sowie NRW/Ruhrgebiet. Insgesamt liegen aktuell neu geplante Rechenzentren nun statt zuletzt 46km gleich stolze 175km außerhalb etablierter Rechenzentren-Hubs.
    Da die Steuerabgaben zukünftig stärker an die konkreten Standorte der Rechenzentren gehen (statt wie bislang primär an den Firmensitz) und z.B. auch günstig Abwärme zum Heizen verwendet wird, einige Jobs entstehen usw. kann das gerade für wirtschaftsschwache Regionen eine wirklich gute Nachricht sein.

    Quellen: jll.com (Primärquelle), jll.com zum zweiten (aktuellere Zahlen und Trends), fr.de

  • Und nur nochmal kurz zur (offenbar) geplanten Ansiedlung von Anthropic: Hier wird mE wie schon so oft in der Vergangenheit einiges durcheinander geworfen und mE auch gar nicht erst gründlich gelesen oder aber zu Ende gedacht. Es geht hier ganz konkret um einen B2B Dienstleister, welcher die KI-basierte Wertschöpfung tiefer in die Unternehmen tragen soll. Teils handelt es sich dabei wohlgemerkt um Unternehmen welche dem zweiten Partner HG bereits selbst gehören. Ähnlich wie bei Schwarz ist man also gewissermaßen sein eigener Großkunde.

    Auch bei wiederholten Gehirnverrenkungen erschließt sich mir nicht, weshalb die (mögliche) Ansiedlung in Berlin eine schlechte Nachricht für den Wirtschaftsstandort sein sollte. Vielmehr spricht es ebenso wie bei Apple, Google, Open AI (oder auch analog zur Direktbank Chase) für eine zunehmende Wahrnehmbarkeit des Standorts in neu etablierten Wirtschaftszweigen. Es bilden sich neue Netzwerke oder auch "Ökosysteme" aus entsprechender Infrastruktur und auch Expertise/Fachpersonal. Wenn das nicht in Berlin passieren würde, dann eben woanders. Grundsätzlich ändert sich dadurch nichts am Spielfeld oder den Spielregeln und auch nichts an der globalen Hackordnung. Es ist doch völlig naiv zu glauben, wenn ein Investor nicht in Berlin investiert, dann bleibt uns automatisch auch die vermeintliche "Invasion" (Stichwort "Brückenköpfe") erspart: "Wenn ich Dich nicht sehen kann, dann bist Du auch nicht da."

    Man kann also zu allen Themen und jedem Einzelaspekt eine große Grundsatzdebatte aufmachen ("Amazon finde ich doof", "KI ist voll gefährlich und bedroht Jobs", "die USA als alte, bedrohte Weltmacht wirken zunehmend bedrohlich"...). Vieles ist an sich ja auch durchaus nachvollziehbar. Allein der Sinn solcher Debatten erschließt sich mir trotzdem nicht wirklich. Zumal wenn man sieht, dass ja neben den US-Amerikanern auch viele andere Nationen/Regionen oder vielmehr globale Player der Weltwirtschaft in Berlin investieren, aber eben auch große wie kleinere europäische und inländische Unternehmen dabei sind. Und das alles sind erstmal Jobs sowie Wertschöpfung made in Germany, was sonst eben alles (identisch!) woanders passieren und unsere Welt ebenso verändern (meinetwegen teils auch bedrohen) würde.

  • jan85, deine Thematisierung und Aufbereitung bezüglich der Rechenzentren ist interessant und dass Berlin hier eine enorme Aufholjagt die nächsten Jahre hinlegen wird ist belegt. Bisher hast du die nationale Perspektive herausgearbeitet, ich glaube aber für den Gesamtzusammenhang des Themas. wäre auch die Gesamteuropäische Perspektive und sogar ein Vergleich der Entwicklung Berlins diesbezüglich mit den großen Zentren der Welt interessant. Vielleicht hast ja mal Zeit und Muße die Perspektive noch etwas zu erweitern, ich wäre sehr interessiert daran, denn dieses Thema wird wohl sehr schnell zu einem der entscheidenden Standortinfrastrukturen. Danke im Voraus!

  • ^ Am Anfang von Jans Post hat er kurz thematisiert, dass London führend bei Rechenzentren ist und danach Frankfurt kommt. Eine vor einiger Zeit von mir mit KI durchgeführte kurze Abfrage ergab, dass derzeit noch Frankreich ein Wachstumsmarkt ist (Stromkosten). Skandinavien ist relativ zur Einwohnerzahl gut aufgestellt aus klimatechnischen Gründen, in Summe aber nicht so groß. Auffallend gering sind Aktivitäten in Südeuropa und Osteuropa.

    Für die Ansiedlung von Rechenzentren entscheidend sind: Günstig verfügbare Flächen, ein Knotenpunkt im Hochspannungsnetz (Redundanz) und ausreichend Kühlkapazität. Stadtnahe Standorte sind zur Nutzung der Abwärme natürlich sinnvoll, aber aus unternehmerischer Sicht nicht zwingend erforderlich. Zum Betrieb wird nicht viel Personal gebraucht.

  • Sehenswertes Video zur „Lage der Nation“ mit Prof. Dr. Hans-Werner Sinn:


    Externer Inhalt youtu.be
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.
  • ^Wie wäre es mit einer kurzen Inhaltsangabe und vor allem einer Kontextualisierung bzgl. Berlin/ Hauptstadtregion?

    Schwammkopf Ich habe da auch keine umfassende Übersicht, zumal es extrem dynamisch ist. Größere Standorte gibt es neben den genannten u.a. noch in Amsterdam. Und Europa - aber selbst Asien inklusive China - sind und bleiben in diesem Bereich Zwerge gegenüber den USA.

    Einmal editiert, zuletzt von jan85 (2. November 2026 um 16:49)

  • Ich hatte angenommen, es handele sich um einen allgemeinen Thread, sei‘s drum.

    Tiefe Strukturkrise [04:04]: Seit 2018 bildet Deutschland beim Wachstum das OECD-Schlusslicht, besonders in der Schlüsselindustrie (Auto, Chemie, Maschinenbau).

    Bogen zu Berlin: Die Bundespolitik setzt auf künstliche Staatsausgaben statt auf echte private Investitionsanreize.

    Energiepolitik & Stromkosten [29:23]: Der Atomausstieg und Alleingänge bei der Energiewende führten zu weltweiten Höchstpreisen für Strom, während unilaterale Klimaziele das Klima global nicht retten.

    Bogen zu Berlin: Berliner Entscheidungen treiben die schleichende Deindustrialisierung des Standorts voran.

    Demografie & Arbeitsmarkt [16:53]: Der Renteneintritt der Babyboomer trifft auf Geburtenrekordtiefs und fehlausgerichtete Sozialleistungen.

    Bogen zu Berlin: Reformfeindlichkeit (z. B. Beibehaltung Frührente) und Anreizprobleme beim Bürgergeld schwächen das Arbeitsangebot zusätzlich.

    Geopolitik & Außenhandel [09:42]: Der Wegfall günstiger russischer Energie und US-Protektionismus treffen die deutsche Exportwirtschaft hart.

    Bogen zu Berlin: Die Bundesregierung verpasst den raschen Aufbau einer starken europäischen Verteidigungs- und Wirtschaftsunion.

    Bürokratieüberlastung [26:36]: Strenge Lieferkettengesetze und ESG-Vorgaben ersticken Unternehmen in Regulierungsaufwand.

    Bogen zu Berlin: Statt Bürokratie abzubauen und Investitionen zu entfesseln, verstärkt die Berliner Politik den Brüsseler Regulierungsdruck.