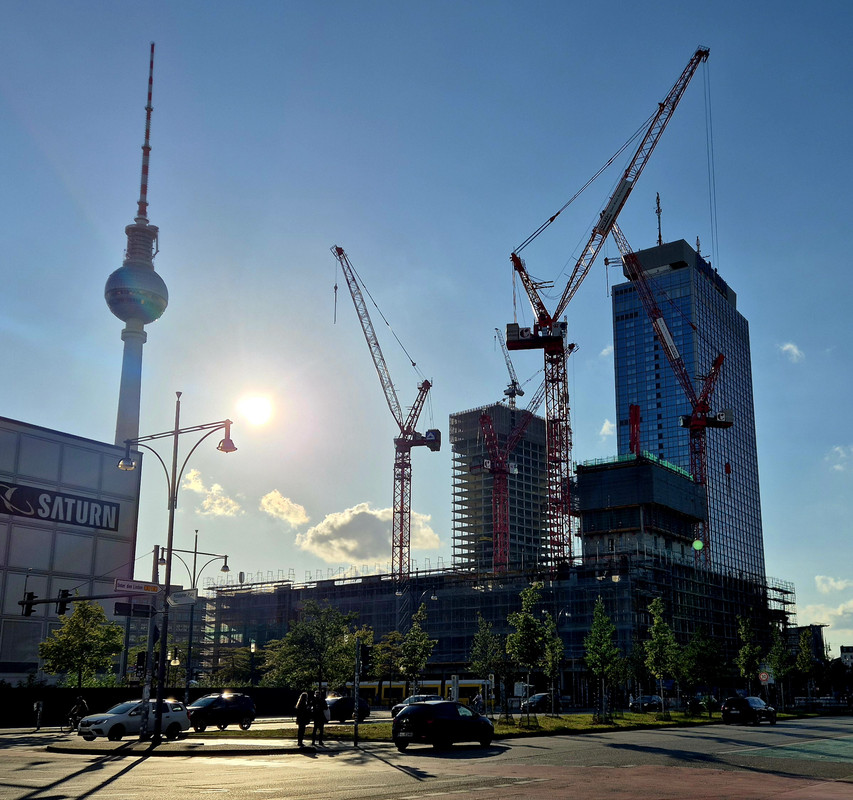
Ich hatte leider keine Zeit die ganzen Diskussionen zu lesen. Daher hier eine immobilienwirtschaftliche Zusammenfassung:
- Steigende Baukosten
- Schwächelnde Bürovermietungsmärkte mit steigendem Leerstand (z.B. Berlin in 2025 die Hälfte des Flächenumsatzes vergleichen zu den Spitzenjahren vor Covid)
- Nicht-existierender Büro-Investmentmarkt (nicht einmal den OpernTurm konnten die Eigentümer zu einem annehmbaren Preis verkaufen)
- Brachliegender Finanzierungsmarkt für große Projekte (Signa & Co. Problemkredite belasten noch immer Finanzierungsbereitschaft der Banken) und alternative Darlehensgeber wie Debt-Funds sind noch teurer und damit zu teuer
- Viele Investoren (als Geldgeber oder potentielle Käufer) meiden Büro als Nutzung gerade wie der Teufel das Weihwasser
Diese Punkte sind am Ende ausschlaggebend. Alles andere mag irgendwo eine Rolle spielen aber nicht die Hauptrolle.